「来年からうちの地域でも宿泊税が始まるらしい」
「県と市の両方から課税されると聞いたが、いくら取ればいいのか」
「OTA経由の予約は、宿泊税をどう扱えばいいのか」
宿泊税を導入する自治体がここ数年で急速に増えました。制度そのものの解説記事は多くありますが、現場が困るのは制度の趣旨ではなく「いくらを、どの予約から、どう受け取って、どう表示するか」という実務です。しかも税額の決め方は自治体ごとに違い、県と市の両方が課税する地域まであります。
本記事は、宿泊施設の実務担当者に向けて、導入前に決めておくべきことと、つまずきやすい箇所を整理したものです。税額と施行日は改定が続いています。本記事の数字は執筆時点で公表されていたものなので、実際の対応にあたっては必ず所在地の自治体の公式ページでご確認ください。

この記事の監修者

株式会社Dot Homes 代表取締役
留田 紫雲
サイバーエージェント、ABEJAでWebメディア運営とデジタルマーケティングに従事後、2015年に大学在学中でDot Homesを創業。2023年に西武ホールディングス傘下入りし、グループ最年少の子会社社長に就任。宿泊施設・スキー場など150以上のリゾートを支援。
全国の導入状況|すでに「例外」ではなくなった
宿泊税は、かつては東京都・大阪府・京都市など一部の自治体のものでした。いまは違います。公表資料を集計した民間の調べでは、2026年8月時点で宿泊税の新設について総務大臣の同意を得た自治体は少なくとも62団体、すでに課税を開始している自治体は47に達しています(2025年10月時点の同意は42団体でした)。
つまり、いま宿泊税がない地域でも、数年以内に導入される可能性は十分にあるということです。導入が決まってから慌てるより、仕組みを理解しておくほうが手戻りが少なくて済みます。
税額の決め方は3種類ある
自治体ごとにバラバラに見える宿泊税ですが、税額の決め方は3つの型に整理できます。自施設の所在地がどの型かを知るだけで、必要な準備がわかります。
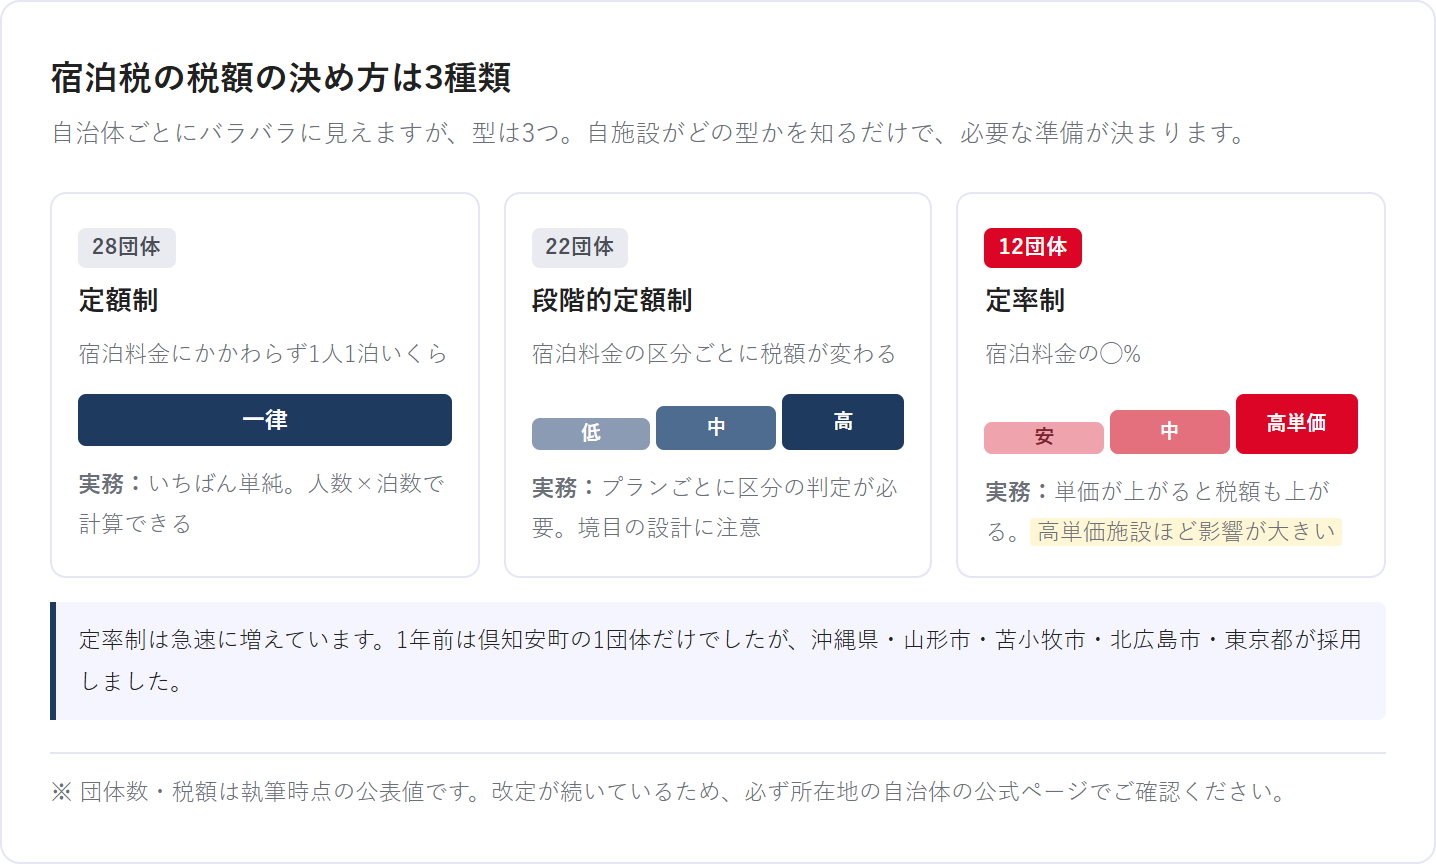
| 型 | 仕組み | 採用団体数 | 実務での影響 |
|---|---|---|---|
| 定額制 | 宿泊料金にかかわらず1人1泊いくら | 28団体 | いちばん単純。人数×泊数で計算できる |
| 段階的定額制 | 宿泊料金の区分ごとに税額が変わる | 22団体 | プランごとに区分の判定が必要。境目の設計に注意 |
| 定率制 | 宿泊料金の◯% | 12団体 | 単価が上がると税額も上がる。高単価施設ほど影響が大きい |
注目したいのが定率制の増え方です。2025年10月時点では倶知安町の1団体だけでしたが、その後1年で沖縄県・山形市・苫小牧市・北広島市・東京都が採用しました。高単価の施設にとっては、定率制への移行は無視できない負担増になります。
主な自治体の税額
| 自治体 | 型 | 税額(1人1泊) |
|---|---|---|
| 東京都 | 現行:段階制 令和9年4月〜:定率制 | 現行:1万〜1万5,000円未満 100円/1万5,000円以上 200円(免税点1万円未満) 令和9年4月1日から宿泊料金の3%、免税点1万3,000円未満 |
| 京都市 | 段階制5区分 | 6,000円未満 200円/6,000〜2万円未満 400円/2万〜5万円未満 1,000円/5万〜10万円未満 4,000円/10万円以上 10,000円 (2026年3月1日宿泊分から) |
| 大阪府 | 段階制3区分 | 5,000円未満は非課税/5,000〜1万5,000円未満 200円/1万5,000〜2万円未満 400円/2万円以上 500円 (令和7年9月1日宿泊分から) |
| 北海道 | 段階制 | 2万円未満 100円/2万〜5万円未満 200円/5万円以上 500円 (令和8年4月1日から) |
| 宮城県・仙台市 | 定額制 | 6,000円以上で 300円(県分100円+市分200円)/6,000円未満は非課税 (令和8年1月13日から) |
| 福岡県 | 定額制 (福岡市のみ段階制) | 県内(福岡市・北九州市以外) 200円/北九州市 200円(県分50円+市分150円)/福岡市 2万円未満 200円・2万円以上 500円(いずれも県分50円) (令和2年4月1日から) |
| 金沢市 | 段階制2区分 | 5,000円未満は非課税/5,000〜2万円未満 200円/2万円以上 500円 (平成31年4月導入、令和6年10月1日から免税点を設定) |
※各自治体の公表内容にもとづくものです。改定が続いているため、実際の対応にあたっては必ず自治体の公式ページで最新の税額をご確認ください。
この表で見ておきたいのが福岡です。「福岡県は200円」と覚えていると間違えます。福岡市内は2万円を境に200円と500円に分かれ、そのうち県分が50円。北九州市内は200円で県分が50円。それ以外の県内市町村は県分だけの200円です。同じ県内でも、施設の所在地によって受け取る額と内訳が変わります。
もうひとつ、東京都の令和9年4月の改正では、簡易宿所と民泊(特区民泊・新法民泊)の宿泊者が新たに課税対象に加わります。これまで対象外だった施設が、定率制への移行と同時に課税対象になるということです。都内で民泊や簡易宿所を運営している場合は、いまのうちに徴収と申告の体制を決めておいてください。
つまずきポイント①|県と市の二重課税
もっとも間違えやすいのがここです。都道府県と市町村の両方が宿泊税を課している地域があります。この場合、施設が受け取るのは両方を合算した金額です。
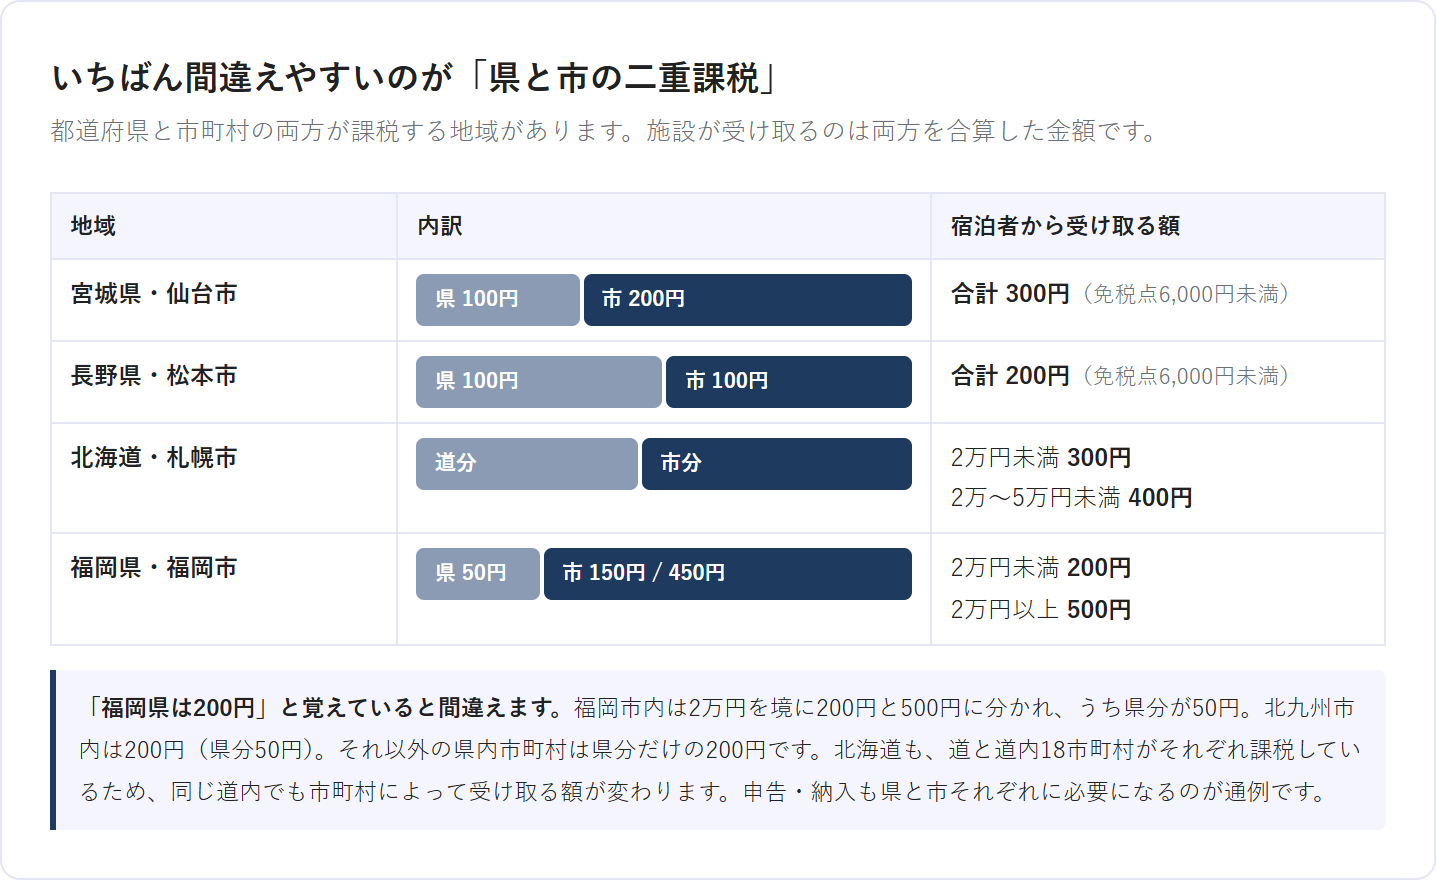
| 地域 | 内訳 | 宿泊者から受け取る額 |
|---|---|---|
| 宮城県・仙台市 | 県分100円+市分200円 | 合計300円(6,000円未満は非課税) |
| 長野県・松本市 | 県分100円+市分100円 | 合計200円(6,000円未満は非課税) |
| 北海道・札幌市 | 道分+市分 | 2万円未満300円/2万〜5万円未満400円 |
| 福岡県・福岡市 | 県分50円+市分150円/450円 | 2万円未満200円/2万円以上500円 |
| 福岡県・北九州市 | 県分50円+市分150円 | 200円 |
北海道では、道と道内18市町村がそれぞれ課税しています。同じ北海道内でも、市町村によって受け取る額が変わるということです。複数の施設を運営している場合、施設ごとに設定を分ける必要があります。
申告・納入の手続きも、県と市それぞれに対して必要になるのが通例です。経理側の負担も倍になるため、導入前に担当を決めておいてください。
つまずきポイント②|免税点の判定
多くの自治体が、一定額未満の宿泊には課税しない「免税点」を設けています。免税点は自治体によって異なります。
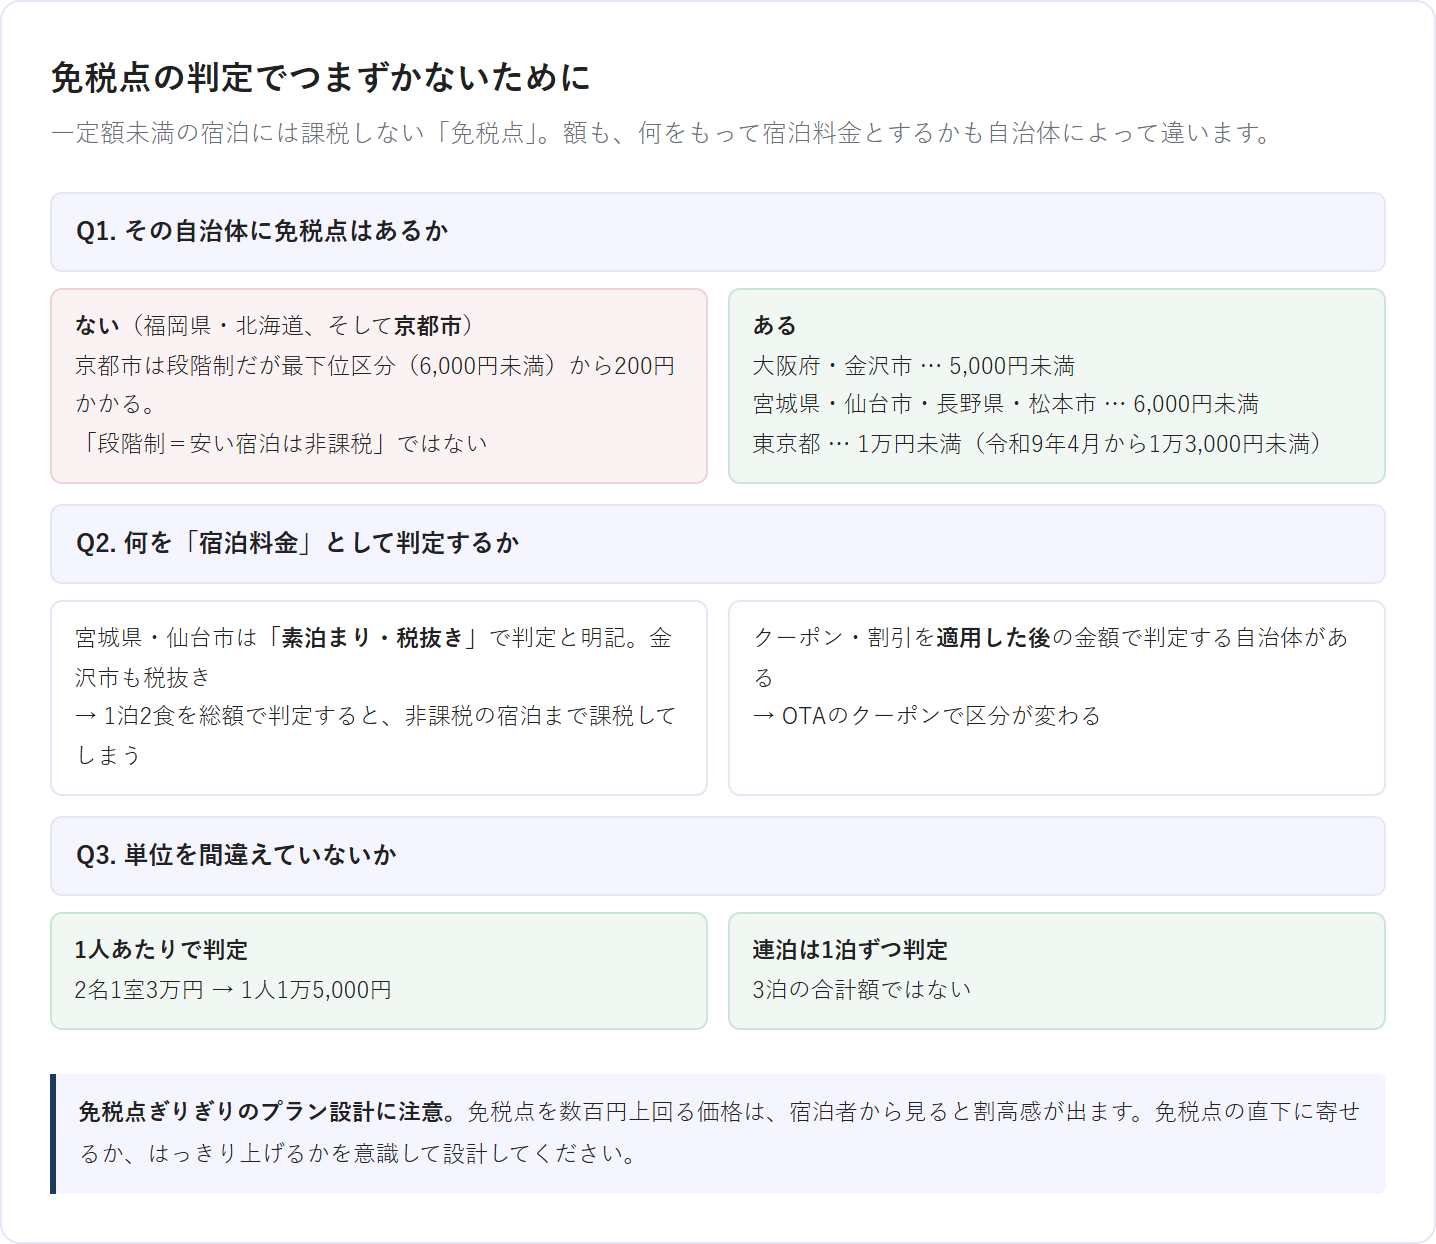
- 東京都:1万円未満(現行)→ 令和9年4月から1万3,000円未満
- 大阪府・金沢市:5,000円未満
- 宮城県・仙台市・長野県・松本市:6,000円未満
- 福岡県・北海道:免税点なし
- 京都市:免税点なし。6,000円未満でも200円がかかります
京都市のように、段階制でも最下位区分から課税する自治体がある点に注意してください。「段階制=安い宿泊は非課税」ではありません。
実務で問題になるのは、「何をもって宿泊料金とするか」です。食事代を含む1泊2食のプランで、食事分を除いた宿泊部分で判定するのか、総額で判定するのか。入湯税やサービス料の扱いはどうか。ここは自治体ごとに定めがあるので、必ず条例と手引きを確認してください。
たとえば宮城県・仙台市は、「素泊まり・税抜き」の宿泊料金で6,000円以上かどうかを判定すると明記しています。1泊2食のプランをそのまま総額で判定すると、本来は非課税の宿泊まで課税してしまいます。金沢市も税抜きで判定します。判定の基準は自治体ごとに書かれているので、必ず手引きの該当箇所を確認してください。
つまずきポイント③|OTAと自社サイトで扱いが揃わない
宿泊税は、施設が宿泊者から預かって自治体に納める仕組みです。問題は、予約チャネルによって「事前に決済されるのか、現地で受け取るのか」が変わることです。
- OTAによっては、宿泊税を予約時の総額に含めて表示・徴収するものと、現地精算として扱うものがあります
- 自社サイトの予約エンジンは、税を別建てで加算できる設定になっているかを確認する必要があります
- 設定が揃っていないと、現地で「もう払ったはず」というトラブルになります
導入日の前に、次の順で確認してください。
- 掲載しているOTAごとに、宿泊税の取り扱い(事前徴収か現地徴収か)を確認する
- 自社の予約エンジンで、税額を自動加算できるか、できないなら注記で対応するかを決める
- サイトコントローラー経由で在庫・料金を配信している場合、税の設定がどこで持たれるかを確認する
- フロントの精算オペレーションを決める(現地徴収分の受け取り方、領収書の記載)
- 予約確認メール・施設ページ・館内の掲示に、税額と徴収方法を明記する

つまずきポイント④|料金表示をどう変えるか
宿泊税が始まると、表示価格を変えるかどうかの判断が必要になります。選択肢は2つです。
| 税込で表示する | 税別で表示し、別途と注記する | |
|---|---|---|
| 宿泊者にとって | 総額が最初から見える。当日の驚きがない | 表示価格が安く見えるが、当日に説明が要る |
| 比較サイトでの見え方 | 他施設が税別表示だと割高に見える | 横並びで比較されやすい |
| 現場の負担 | 軽い | 説明とトラブル対応が発生する |
どちらを選ぶにしても、チャネル間で表示を揃えることのほうが重要です。自社サイトは税込、OTAは税別、という状態になると、同じ施設なのに価格が違って見えます。これは直予約の説得力を自分で削る行為です。
導入日までにやることリスト
とくに「導入日をまたぐ既存予約」は、事前に決めておかないと現場が困ります。すでに総額を提示して確定している予約から、あとで追加徴収するのか。しないなら、その分は施設が負担するのか。判断は施設ごとですが、決めずに当日を迎えるのがいちばん悪い結果になります。
よくある質問
宿泊税は売上に含めるのですか
宿泊税は宿泊者が負担するもので、施設は預かって納めるだけです。そのため一般には施設の売上にはなりません。ただし会計処理は税理士の判断が必要な領域です。導入前に顧問税理士へ相談し、仕訳のルールを決めておいてください。
民泊も対象になりますか
多くの自治体で、住宅宿泊事業(民泊)も課税対象に含まれています。ただし対象の範囲は条例によります。東京都のように、これまで対象外だった簡易宿所と民泊を、改正のタイミングで課税対象に加える例もあります(令和9年4月1日から)。所在地の自治体の条例で「課税対象となる宿泊施設」の定義を確認してください。
修学旅行や研修は非課税になりますか
自治体によっては、修学旅行その他の学校行事の宿泊を非課税としている例があります。適用の条件と、必要な証明書類の様式が定められていることが多いので、団体の受け入れが多い施設は事前に確認しておいてください。当日に書類がなくて課税するかどうかで揉めるのは避けたいところです。
宿泊税があると、予約が減りますか
定額制の数百円であれば、宿泊単価に対する比率は小さく、予約の可否を左右する水準ではありません。影響が出やすいのは、高単価帯に定率制が入る場合です。いずれにせよ、同じ地域の施設は同じ条件になります。近隣と比べて不利になるわけではないという点は、社内で共有しておくと現場の不安が減ります。
まとめ
宿泊税の対応は、税額を調べて終わりではありません。型と免税点を確認し、県と市の二重課税を確かめ、チャネルごとの徴収方法を揃え、既存予約の扱いを決める。この4つを導入日までに片付けられれば、現場は混乱しません。
導入自治体は増え続けています。いま対象外の地域でも、仕組みを理解しておけば、導入が決まったときに慌てずに済みます。
本記事の税額・施行日は執筆時点で公表されていた情報です。改定が続いているため、実際の対応にあたっては必ず所在地の自治体の公式ページをご確認ください。
参考にした公表資料
- 東京都主税局「宿泊税の見直し」
- 京都市「京都市宿泊税改正のお知らせ」
- 大阪府「宿泊税制度が変わります!」
- 北海道「北海道宿泊税」
- 仙台市「宿泊税」/宮城県「宿泊税」
- 福岡県「宿泊税の概要について」/福岡市「福岡市 宿泊税の概要」
- 金沢市「宿泊税について」
料金設計と予約チャネルを、まとめて見直したい方へ
宿泊税の導入は、料金表示と予約チャネルの設定を一度に触るタイミングでもあります。せっかく手を入れるなら、直予約の受け皿もあわせて点検しておくと、同じ手間で得られるものが変わります。
Dot Homesでは、200施設以上の支援実績をもとに、チャネル構成と料金設計の見直しをご支援しています。1分の入力でお使いいただける無料診断はこちらから。